
O endividamento de microempreendedores hoje preocupa quem precisa dividir o dinheiro das vendas entre as contas de casa, os fornecedores e as despesas do negócio.
E quando as dívidas se acumulam, fica mais difícil manter os pagamentos em dia, principalmente se parte da renda também é destinada às bets (apostas esportivas).
Neste cenário, uma pesquisa do Datafolha, divulgada em julho de 2026, mostrou que 35% das pessoas que apostam ou já apostaram comprometeram suas finanças com apostas.
Se é o seu caso ou de alguém que você conhece, siga a leitura para entender os riscos e ver como reorganizar as finanças.
O endividamento de microempreendedores acontece quando a pessoa assume compromissos financeiros, como empréstimos, compras parceladas, financiamentos ou até mesmo faz apostas em bets.
Mas ter dívidas e apostar não significa, por si só, estar em uma situação financeira difícil.
O problema aparece quando os pagamentos comprometem o orçamento e faltam recursos para as despesas do mês.
Neste cenário, é importante diferenciar dois conceitos:
Por exemplo, uma cabeleireira que parcela a compra de uma cadeira profissional e paga todas as prestações em dia está endividada, mas pode manter suas finanças organizadas.
Já uma confeiteira que acumula parcelas, atrasa a conta de luz e contrata empréstimos para pagar outras dívidas está em uma situação preocupante.
Então, alguns sinais merecem atenção:
Quanto mais esses sinais aparecem, maior a necessidade de revisar o seu orçamento e entender para onde o dinheiro está indo.
No vídeo abaixo, falamos sobre quando vale a pena pegar um empréstimo para pagar uma dívida. Confira:
O endividamento pessoal prejudica um pequeno negócio porque muitas pessoas empreendedoras dependem das vendas para pagar tanto as despesas da casa quanto os custos da atividade.
Então, quando uma parte excessiva da renda fica comprometida com dívidas pessoais, sobra menos dinheiro para manter o negócio funcionando.
Sem registros separados, fica difícil descobrir quanto o negócio fatura, quais são seus custos e quanto dinheiro pode ser retirado para pagar as despesas pessoais.
Por exemplo, uma vendedora de marmitas pode receber R$ 5.000 em vendas no mês e acreditar que esse valor está disponível para pagar as contas.
Entretanto, se ela gastou R$ 2.800 com ingredientes, embalagens, gás e entregas, ainda precisa considerar outras despesas antes de calcular o que sobrou.
Se ela usa o dinheiro restante para pagar parcelas pessoais sem registrar a retirada, perde a referência de quanto a atividade realmente rende.
Leia também: Como separar dinheiro da empresa e pessoal
Ou, se preferir, veja o vídeo sobre o assunto:
O endividamento de microempreendedores afeta diretamente as condições de trabalho e a capacidade de atender os clientes. Entenda com alguns exemplos.
Essas situações mostram como uma dificuldade financeira pessoal pode chegar ao caixa do negócio e afetar sua continuidade.
Comece respondendo a estas perguntas:
As respostas ajudam a identificar quais compromissos precisam de atenção primeiro.
Leia também: Portabilidade de dívida bancária - o segredo para renegociar suas dívidas
As apostas esportivas, conhecidas como bets, podem comprometer o orçamento quando o dinheiro destinado às despesas da casa ou do negócio passa a ser usado para apostar.
Neste cenário, uma pesquisa do Datafolha, divulgada em julho de 2026, mostrou que 35% das pessoas que apostam atualmente ou já apostaram disseram ter comprometido suas finanças para fazer apostas.
Entre elas, 10% já usaram cartão de crédito e 8% pediram dinheiro emprestado para apostar.
Os dados mostram como esse hábito envolve recursos que deveriam atender a outras despesas.
Em casos assim, o risco aumenta quando as perdas levam a novas apostas ou ao uso de crédito para tentar recuperar o valor perdido.
No endividamento de microempreendedores, essa situação merece atenção porque o dinheiro das vendas pode ser a principal fonte de renda da família e também o recurso necessário para comprar mercadorias, pagar fornecedores e manter a atividade.
Os ganhos eventuais não devem entrar na previsão de renda do negócio. Como os resultados são incertos, não é possível contar com uma aposta para pagar o aluguel, quitar dívidas ou comprar estoque.
Portanto, se as apostas estiverem ocupando espaço no seu orçamento, vale interrompê-las e procurar apoio para recuperar o controle financeiro.
Para evitar o endividamento de microempreendedores e organizar a saúde financeira do negócio, coloque em prática as dicas abaixo:
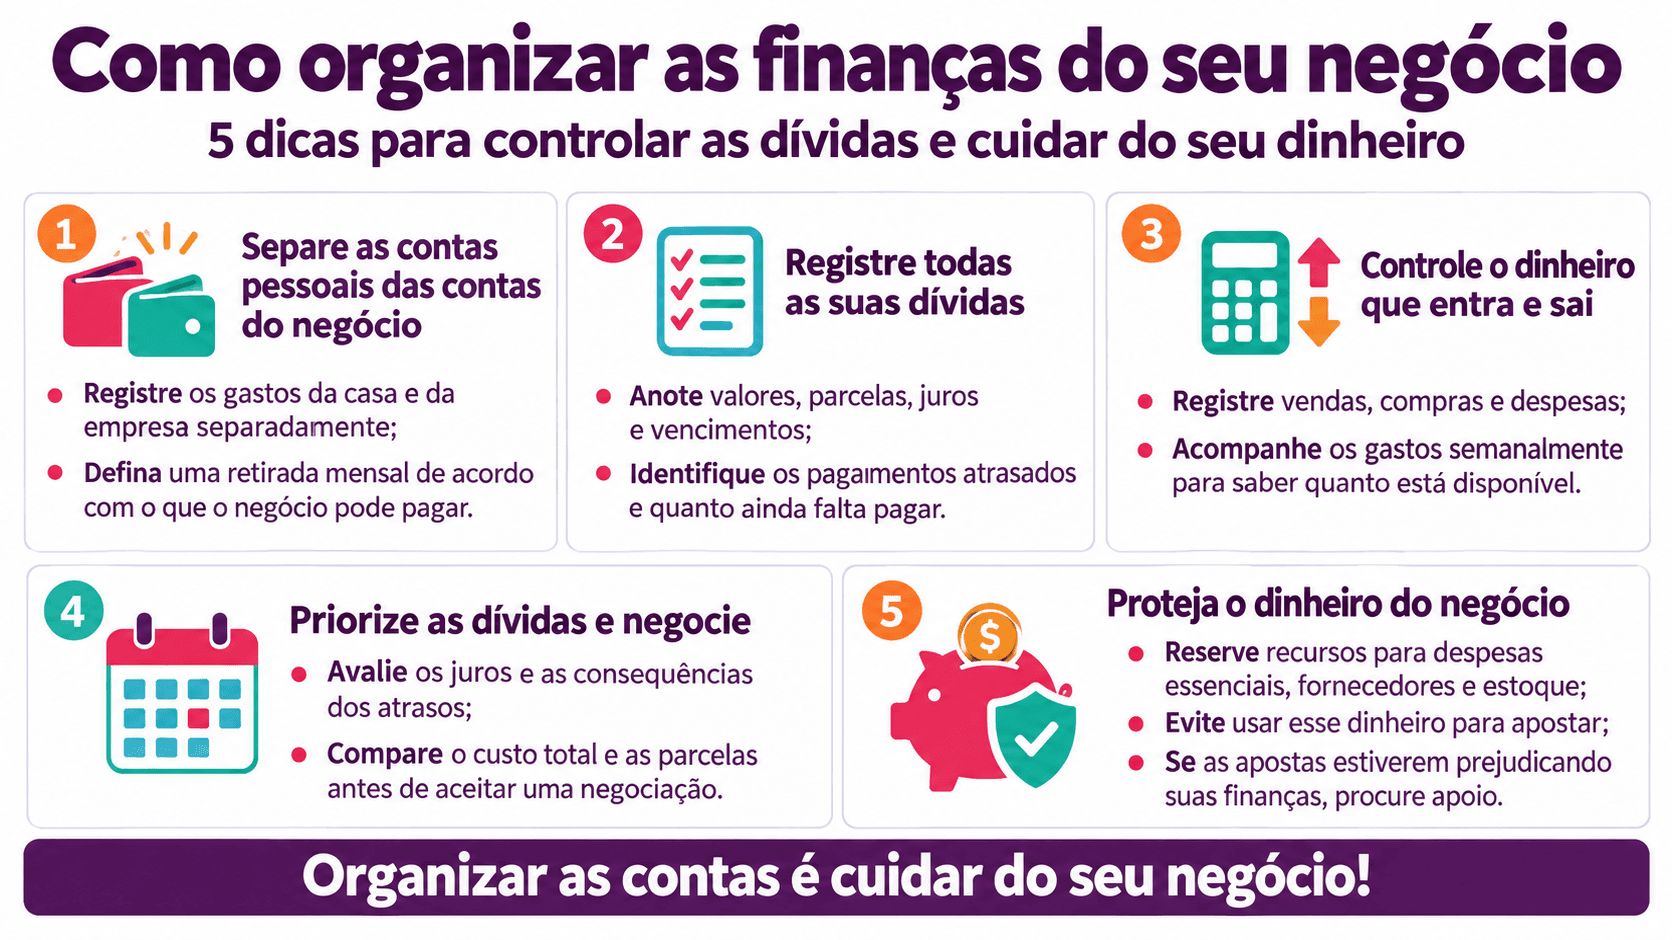
No endividamento de microempreendedores, é preciso saber quando é hora de procurar ajuda e esse momento é quando as dívidas continuam aumentando, mesmo com pagamentos frequentes, ou quando falta dinheiro para despesas essenciais.
A necessidade também merece atenção quando o seu negócio depende de empréstimos sucessivos para continuar funcionando.
Em casos assim, você pode procurar:
No vídeo abaixo, apresentamos dicas de como quitar dívidas com banco. Confira:
É hora de buscar ajuda quando:
Uma pesquisa do Procon-SP divulgada em 2026 ajuda a dimensionar esse risco.
Entre os 355 participantes que costumavam jogar ou apostar online, 68,73% disseram ter tido mais perdas financeiras do que ganhos.
Além disso, 30,14% declararam gastar mais de R$ 1.000 por mês com jogos e apostas, ante 18,33% na pesquisa de 2025.
Os dados mostram por que vale prestar atenção ao dinheiro destinado às apostas e aos impactos desses gastos no orçamento.
Embora os resultados não representem todos os apostadores brasileiros, eles reforçam a importância de buscar apoio quando as perdas financeiras se acumulam ou fica difícil controlar o quanto se aposta.
Se isso estiver acontecendo com você, interrompa o uso do dinheiro de despesas essenciais para apostar e converse com alguém de confiança.
Também é possível procurar atendimento de saúde pelo SUS, começando por uma Unidade Básica de Saúde (UBS) ou por um serviço de saúde mental disponível na sua região.
Nesta hora, o apoio especializado vai ajudar você a lidar com a dificuldade de controlar as apostas e com as consequências financeiras.
Evite tentar recuperar o dinheiro perdido com novas apostas ou empréstimos.
Leia também: Aprenda a como regularizar dívidas do MEI em um passo a passo
Acompanhar as contas, conhecer o tamanho das dívidas e separar o dinheiro pessoal dos recursos do negócio ajuda você a tomar decisões com mais segurança.
Mesmo que a situação financeira esteja apertada por aí, começar pelos registros e pela análise dos próximos vencimentos já permite identificar prioridades.
E isso é importante de ser feito o mais rápido possível, pois o endividamento de microempreendedores afeta a renda da família e a continuidade da atividade.
Organizar as informações é um primeiro passo para planejar os pagamentos e evitar novos compromissos incompatíveis com o orçamento.
E o Tamo Junto está aqui para ajudar você!
Não necessariamente. Uma dívida pode fazer parte do planejamento financeiro quando as parcelas cabem no orçamento. O risco aumenta quando os pagamentos comprometem despesas essenciais, fornecedores, reposição de estoque ou a capacidade de manter o negócio funcionando.
Você pode fazer retiradas para despesas pessoais, desde que registre os valores e considere os custos do negócio. Antes de retirar dinheiro, confira se haverá recursos para fornecedores, contas fixas, materiais e outros compromissos necessários à continuidade da atividade.
Interrompa as tentativas de recuperar as perdas com novas apostas. Proteja o dinheiro destinado às despesas essenciais, revise o orçamento e procure apoio se estiver difícil parar. O atendimento pelo SUS pode ser um caminho para buscar orientação profissional.
Registre todas as vendas, compras, despesas, dívidas e retiradas pessoais. Faça uma conferência semanal e compare o dinheiro disponível com os próximos vencimentos. Esse hábito ajuda a identificar gastos, planejar pagamentos e evitar compromissos acima da capacidade financeira.
Curitiba - Matriz
Alameda Júlia Costa, 362
Casa 2 - Mercês - Curitiba - PR
CEP: 80410-070
São Paulo - Filial
Rua Capitão Cavalcanti, 38
Vila Mariana, São Paulo/SP
CEP: 04017-000