
O crédito para pequenos negócios pode ajudar você a comprar equipamentos, reforçar o caixa, adquirir mercadorias, fazer uma reforma ou aproveitar uma oportunidade de crescimento.
Mas para tomar uma decisão adequada é importante entender:
E essa busca por financiamento faz parte da realidade de muitas empresas brasileiras, afinal, em 2025, a demanda por crédito das micro e pequenas empresas cresceu 10%, segundo a Serasa Experian.
Por isso, antes de procurar uma instituição financeira, vale conhecer as principais modalidades, os custos envolvidos e os cuidados necessários para contratar um empréstimo.
E é com tudo isso que ajudamos você neste artigo!
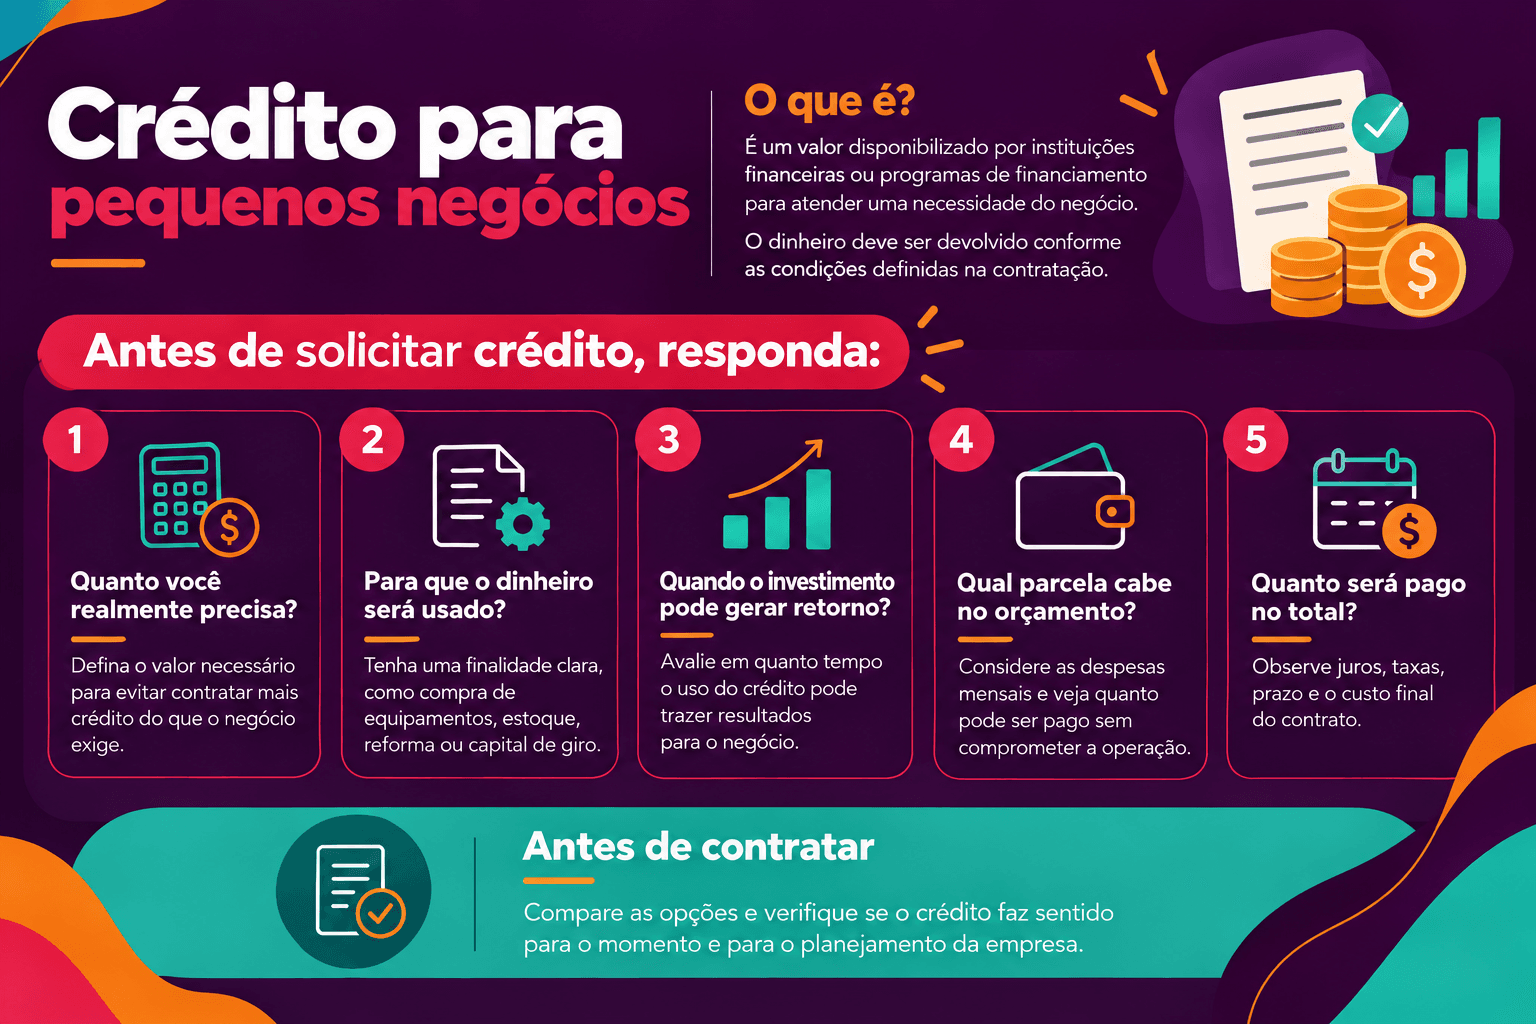
O crédito para pequenos negócios é o dinheiro disponibilizado por uma instituição financeira ou programa de financiamento a um empreendedor, com a obrigação de devolver o valor conforme as condições acordadas.
Neste cenário, o crédito aparece como empréstimo, financiamento, limite para capital de giro, cartão empresarial ou outras modalidades.
E ao depender da linha escolhida, os recursos podem ser usados para:
O BNDES Microcrédito, por exemplo, atende empreendedores formais e informais de pequeno porte e permite financiar capital de giro, insumos, máquinas, equipamentos e obras relacionadas à atividade produtiva.
No vídeo abaixo, falamos mais sobre o que você precisa saber ANTES de pedir crédito. Dê o play e confira:
O melhor momento para buscar crédito depende da finalidade do dinheiro e da capacidade de pagamento do seu negócio.
Então, para ter essa resposta, é preciso refletir sobre qual necessidade você tem definida e como conseguirá estimar quanto irá pagar mensalmente.
Para isso, antes de solicitar, vale responder:
O crédito para pequenos negócios pode ser considerado, por exemplo, quando o seu negócio precisa comprar um equipamento que aumentará sua capacidade de produção ou quando precisa financiar uma compra de estoque relacionada a uma demanda já identificada.
No vídeo a seguir, nos aprofundamos nesse assunto e explicamos mais sobre como descobrir o melhor momento para contratar linha de crédito para o seu negócio:
A diferença entre empréstimo, financiamento e capital de giro está principalmente na finalidade e na forma como o dinheiro é disponibilizado. Veja na tabela abaixo:
Modalidade | Como funciona | Exemplo |
| Empréstimo | A instituição libera um valor que será pago conforme contrato | Pagar uma reforma |
| Financiamento | O crédito é destinado à aquisição de determinado bem ou investimento | Comprar uma máquina |
| Capital de giro | O dinheiro ajuda a manter as despesas e o funcionamento da empresa | Comprar estoque e pagar fornecedores |
É possível usar o crédito para pequenos negócios para diferentes necessidades empresariais, desde que a finalidade esteja de acordo com as regras da modalidade contratada. Algumas possibilidades são:
ATENÇÃO: A finalidade deve ser definida antes da contratação. Quanto mais claro estiver o uso do dinheiro, mais fácil será avaliar se o custo do crédito faz sentido para o seu negócio.
E tão importante quanto saber onde usar o crédito é saber como calcular o valor que você precisa. Isso nós te ensinamos no vídeo abaixo:
Ou, se preferir, leia o aritgo sobre como calcular o valor de crédito que precisa para seu negócio.
A procura por financiamento está relacionada a necessidades de caixa e investimento, assim, entre os motivos para procurar crédito temos:
Em levantamento divulgado em junho de 2026, a Serasa Experian analisou 1,9 milhão de pequenas e médias empresas e identificou que 41% apresentavam perfil associado à demanda por capital de giro.
O estudo também mostrou que 95,7% das PMEs analisadas tinham limite estimado de crédito de até R$ 570 mil.
O crédito para pequenos negócios pode ser encontrado em bancos tradicionais, bancos digitais, cooperativas de crédito, instituições de microcrédito, bancos de desenvolvimento e programas públicos.
O BNDES, por exemplo, oferece linhas por meio de instituições financeiras credenciadas.
Assim, a instituição financeira faz a análise do empreendimento, negocia as condições e decide pela aprovação da operação.
Também existem programas específicos para empresas de menor porte.
Por exemplo, em 2026 o Pronampe continua disponível para microempresas e empresas de pequeno porte, com condições e limites definidos conforme as regras do programa.
Na hora de pesquisar onde buscar crédito para o seu negócio, compare:
O menor valor de parcela, sozinho, não significa que uma proposta terá o menor custo total.
Sim. O crédito para MEI pode ser encontrado em bancos, cooperativas, instituições de microcrédito e algumas linhas públicas destinadas a pequenos empreendedores.
O BNDES Microcrédito, por exemplo, contempla pessoas físicas e jurídicas empreendedoras de atividades produtivas de pequeno porte.
Para escolher uma modalidade, você, como MEI, deve observar a finalidade do dinheiro, o valor necessário e sua capacidade de pagamento.
Também vale verificar se a instituição considera o faturamento, o histórico financeiro, as movimentações da conta e outros dados na análise.
Sim, mas conseguir crédito para CNPJ novo depende de fatores como tempo de atividade, faturamento, relacionamento bancário, documentação e critérios da instituição.
Empresas iniciantes também podem encontrar linhas específicas, embora as condições variem conforme o programa ou instituição.
No Pronampe, por exemplo, existem regras próprias para empresas com menos de um ano de funcionamento.
Por isso, quem procura empréstimos para empresas iniciantes deve pesquisar as condições antes de assumir uma dívida e verificar quais documentos serão solicitados.
Antes de liberar o crédito para pequenos negócios, a instituição financeira costuma analisar informações relacionadas à empresa e à capacidade de pagamento. Podem ser considerados:
A documentação também varia conforme a modalidade. Em algumas linhas públicas, há compartilhamento de informações fiscais para permitir a análise da solicitação.
Por isso, ter os dados financeiros organizados ajuda você a apresentar melhor a situação do negócio e facilita a comparação entre propostas.
O custo do crédito para pequenos negócios não está apenas na taxa de juros. O certo é você observar o Custo Efetivo Total, que reúne os encargos e despesas associados à operação.
Uma proposta pode apresentar uma taxa aparentemente menor e, ainda assim, ter outros custos envolvidos.
Por isso, antes de assinar, confira o valor total que será pago.
Outro ponto importante é uma conta simples que você deve fazer: se o empréstimo for utilizado para comprar um equipamento, por exemplo, estime quanto esse equipamento poderá gerar de receita adicional e compare esse resultado com o custo da dívida.
O crédito para pequenos negócios merece mais cuidado quando o dinheiro será usado apenas para cobrir uma falta de caixa que acontece repetidamente.
Se o seu negócio precisa pegar um novo empréstimo todos os meses para pagar as mesmas despesas, é importante primeiro analisar receitas, custos, preços, estoque, prazos de recebimento e pagamentos.
O crédito pode fazer parte da organização financeira, mas não deve substituir o acompanhamento do fluxo de caixa.
Para escolher crédito para pequenos negócios, comece pela finalidade. Depois, defina o valor necessário e pesquise propostas em diferentes instituições.
Uma comparação simples pode incluir:
Item | Proposta A | Proposta B |
| Valor solicitado | R$ 10.000 | R$ 10.000 |
| Prazo | 24 meses | 36 meses |
| Parcela | R$ X | R$ Y |
| Taxa de juros | X% | Y% |
| CET | X% | Y% |
| Total pago | R$ X | R$ Y |
O objetivo é enxergar o custo completo da operação antes de decidir.
Antes de solicitar crédito para pequenos negócios, organize as informações financeiras e faça uma estimativa realista das parcelas.
Confira:
Também vale consultar mais de uma instituição, pois bancos, cooperativas e programas públicos apresentam condições diferentes para uma mesma necessidade.
Depois de entender como funciona o crédito para pequenos negócios, o próximo passo é organizar as informações da sua empresa para fazer uma solicitação com mais preparo.
No curso gratuito Desvendando o crédito + Aprenda a fazer o plano de negócios (2 em 1), você aprende a avaliar sua necessidade, organizar as finanças e montar seu plano de negócios.
Sim. O MEI pode encontrar linhas de crédito destinadas a investimento ou capital de giro. A aprovação depende da instituição financeira, da modalidade escolhida e da análise de informações como faturamento, histórico financeiro e capacidade de pagamento.
Ter CNPJ pode facilitar o acesso a produtos financeiros empresariais, mas não garante aprovação. A instituição pode considerar faturamento, histórico de pagamentos, tempo de atividade, movimentação financeira, dívidas existentes e outros critérios durante a análise da solicitação.
Dependendo da modalidade contratada, sim. Linhas destinadas a capital de giro podem ser utilizadas para despesas relacionadas à atividade empresarial, incluindo compra de mercadorias e pagamento de fornecedores, sempre respeitando as condições previstas no contrato.
Documentos financeiros e fiscais ajudam a instituição a avaliar a situação do negócio. Conforme a modalidade, podem ser solicitados comprovantes de faturamento, documentos cadastrais, informações bancárias, declarações fiscais e dados dos responsáveis pela empresa.
Carência é o período previsto no contrato antes do início de determinada etapa dos pagamentos. As condições variam conforme a linha de crédito. Durante esse período, podem existir cobranças de juros ou outros encargos, por isso é importante conferir o contrato.
Curitiba - Matriz
Alameda Júlia Costa, 362
Casa 2 - Mercês - Curitiba - PR
CEP: 80410-070
São Paulo - Filial
Rua Capitão Cavalcanti, 38
Vila Mariana, São Paulo/SP
CEP: 04017-000